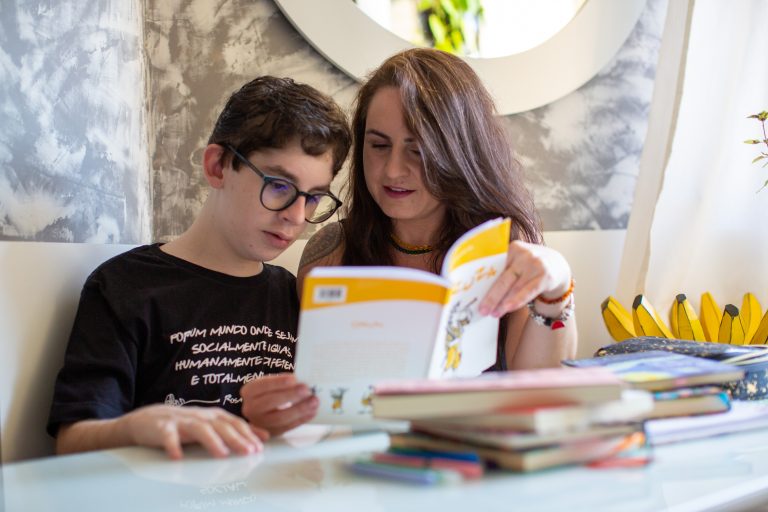
Um projeto em análise na Câmara dos Deputados prevê uma mudança na forma como as despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. A proposta permite a dedução integral dos valores pagos com educação, afastando, para esse grupo, o limite aplicado atualmente às despesas de ensino.
A medida ainda depende da tramitação no Congresso Nacional e não altera, por enquanto, as regras que devem ser observadas pelos contribuintes. Caso seja aprovada, a mudança poderá alcançar famílias que têm gastos com a formação educacional de pessoas com transtorno do espectro autista.
O que o projeto pretende mudar
O texto estabelece um tratamento específico para as despesas educacionais relacionadas a pessoas autistas. Pela proposta, o valor efetivamente pago poderia ser deduzido integralmente do Imposto de Renda, sem ficar submetido ao teto previsto para as demais despesas com educação.
Na prática, a alteração separa esse tipo de gasto da regra geral usada na declaração anual. O objetivo do projeto é fazer com que a dedução acompanhe a despesa educacional comprovada, em vez de ficar limitada ao valor máximo aplicável aos contribuintes em geral.
A proposta trata da possibilidade de deduzir gastos vinculados à educação. Ela não representa, neste momento, uma mudança automática no preenchimento da declaração nem cria um benefício que já possa ser utilizado pelos contribuintes. Para produzir efeitos, o texto precisa avançar no processo legislativo e ser aprovado conforme as regras do Congresso.
Como funciona a regra atualmente
As despesas com educação estão entre os gastos que podem ser informados na declaração do Imposto de Renda, mas a legislação estabelece um limite para a dedução. O contribuinte pode declarar os valores pagos dentro das categorias permitidas, sem que todo o total desembolsado necessariamente seja abatido da base de cálculo.
É nesse ponto que a proposta concentra a mudança. O projeto parte da diferença entre o gasto educacional de pessoas autistas e o limite geral considerado para a dedução. Ao prever o abatimento integral, o texto busca retirar essa despesa da aplicação do teto destinado às demais situações.
A alteração, portanto, não elimina a necessidade de comprovar os pagamentos nem transforma qualquer gasto relacionado ao autismo em despesa dedutível. O alcance da medida está ligado às despesas educacionais previstas no texto do projeto e às condições que forem estabelecidas durante a tramitação.
Impacto na declaração das famílias
Se aprovada, a medida poderá modificar o planejamento tributário de famílias que pagam por serviços e estruturas de educação para pessoas autistas. O valor considerado na declaração deixaria de estar limitado pelo teto geral e passaria a refletir, segundo a proposta, a quantia efetivamente desembolsada dentro das despesas admitidas.
O efeito dependerá da situação de cada contribuinte, da comprovação dos pagamentos e das regras aplicáveis no ano em que a norma eventualmente entrar em vigor. A aprovação do projeto, por si só, não permite antecipar o resultado da declaração nem garantir restituição ou redução de imposto para todos os casos.
Também será necessário observar a redação final da proposta, caso ela seja modificada durante a análise legislativa. Detalhes sobre documentos, forma de lançamento e eventual data de início da regra dependerão do texto aprovado e da regulamentação correspondente.
Por que a proposta cria uma regra específica
O projeto considera que as despesas educacionais de pessoas autistas podem exigir um tratamento diferente na legislação do Imposto de Renda. A proposta coloca esses gastos em uma categoria própria para fins de dedução, em vez de submetê-los integralmente ao mesmo limite aplicado às despesas educacionais em geral.
O debate não trata apenas da possibilidade de informar o pagamento na declaração. A questão central é definir qual parcela desse gasto poderá reduzir a base de cálculo do imposto. Com a dedução integral, o projeto pretende que o abatimento corresponda ao valor pago, desde que a despesa esteja dentro do escopo previsto e seja devidamente comprovada.
A mudança também diferencia duas etapas que costumam ser confundidas na declaração: informar uma despesa e efetivamente deduzi-la. Um valor pode ser lançado pelo contribuinte, mas o abatimento depende das regras legais, dos limites estabelecidos e da documentação exigida.
Tramitação ainda pode alterar o texto
A proposta está em análise na Câmara dos Deputados. Durante a tramitação, o texto pode ser discutido em comissões, receber alterações e passar por novas etapas antes de uma eventual votação. A aprovação na Câmara também não encerra necessariamente o processo legislativo, que pode incluir a análise pelo Senado e a sanção presidencial, conforme o caso.
Por isso, a regra prevista no projeto ainda não deve ser tratada como uma mudança vigente no Imposto de Renda. Até a conclusão do processo, continuam valendo as normas atuais para o preenchimento da declaração e para a dedução de despesas educacionais.
O texto final poderá definir a abrangência da medida, os gastos alcançados e os procedimentos de comprovação. Esses pontos são relevantes para determinar como a proposta funcionaria na prática e quais contribuintes poderiam utilizar a dedução integral.
O que o contribuinte deve considerar
Enquanto a proposta estiver em discussão, as famílias devem seguir as regras vigentes para declarar despesas com educação. A simples existência do projeto não autoriza o lançamento de valores fora dos limites atuais nem permite alterar declarações já entregues com base em uma norma que ainda não foi aprovada.
Também é importante manter os comprovantes dos pagamentos e acompanhar as orientações oficiais sobre a tramitação. Caso a mudança seja aprovada, a Receita Federal deverá informar os procedimentos aplicáveis, os documentos aceitos e o período a partir do qual a nova regra poderá ser utilizada.
A proposta, em resumo, pretende mudar o parâmetro de cálculo para as despesas educacionais de pessoas autistas. Em vez de aplicar automaticamente o limite geral das deduções com ensino, o texto prevê que o gasto comprovado possa ser considerado integralmente. A possibilidade, porém, depende da aprovação do projeto e da definição das regras que deverão orientar sua execução.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.