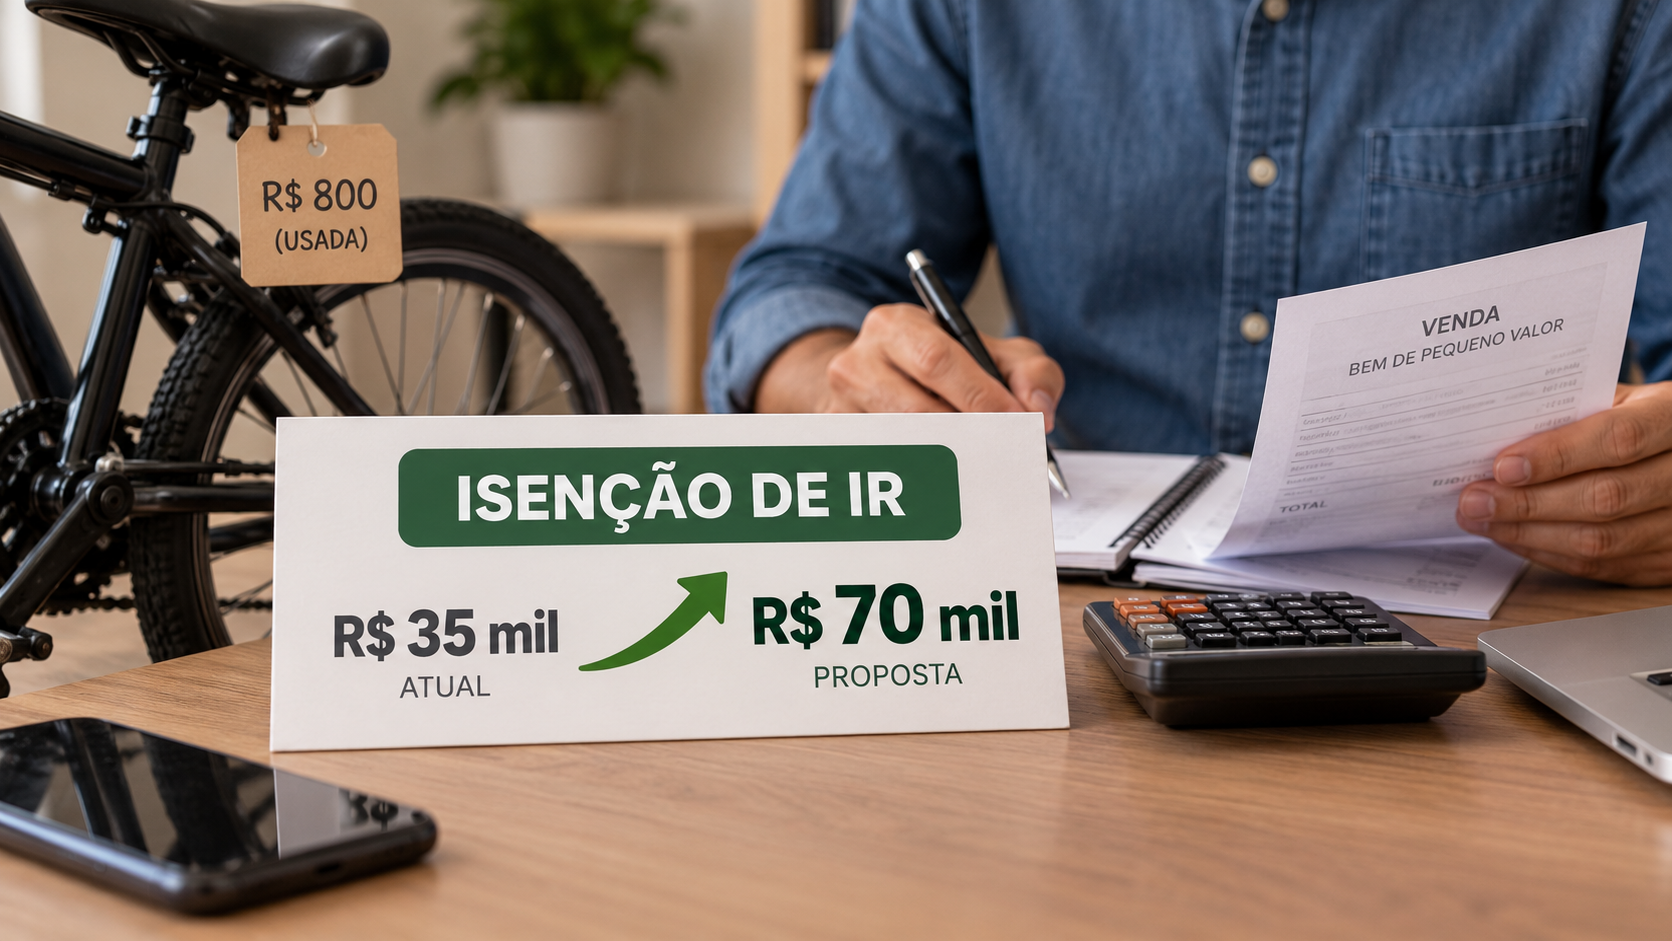
Uma proposta em análise na Câmara dos Deputados prevê mudar a referência usada para definir a isenção do Imposto de Renda sobre o ganho de capital obtido na venda de bens de pequeno valor. O texto estabelece que operações de até R$ 70 mil no mês possam ficar fora da cobrança, em vez do limite atual de R$ 35 mil.
A alteração, se aprovada, alcançará a regra aplicada às vendas ocasionais de bens e direitos. Por enquanto, porém, o projeto não produz efeitos. O limite vigente continua sendo de R$ 35 mil, e qualquer mudança dependerá da tramitação e da aprovação da proposta.
O que está em discussão
O projeto trata do valor da venda usado como referência para a isenção do ganho de capital. Pela regra atual, a venda de bens e direitos de pequeno valor pode ficar isenta quando o total da operação, considerado no mês, não ultrapassa R$ 35 mil.
A proposta apresentada na Câmara dobra esse teto e leva o limite para R$ 70 mil. A mudança não elimina a apuração do ganho de capital nem altera todas as regras do Imposto de Renda. O foco do texto é ampliar a faixa de valor que pode ser enquadrada na isenção destinada a vendas de menor porte.
Na prática, o projeto pretende atualizar o marco financeiro usado para separar as operações de pequeno valor das demais vendas de bens. O critério continuaria relacionado ao total negociado no mês, mas passaria a considerar uma faixa mais alta.
Como funciona a regra atual
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem é vendido e o custo informado pelo contribuinte. Quando há ganho, a operação pode estar sujeita ao Imposto de Renda, conforme as regras aplicáveis.
A legislação prevê uma situação específica para bens e direitos de pequeno valor. Nas vendas que se enquadram no limite estabelecido, o ganho pode ser isento. Atualmente, para os bens abrangidos pela regra geral, esse limite é de R$ 35 mil no mês da venda.
Esse valor não foi alterado pelo projeto enquanto ele permanece em análise. Portanto, a apresentação da proposta não permite aplicar imediatamente o teto de R$ 70 mil. Até eventual mudança na legislação, o contribuinte precisa observar a referência atual.
O que mudaria para o contribuinte
Se o texto avançar e for aprovado, operações que hoje ultrapassam o limite de isenção poderão passar a se enquadrar na regra de pequeno valor. O efeito dependerá do valor total das vendas realizadas no mês e da forma como cada operação se encaixar na legislação.
Uma venda de bem realizada dentro da faixa de até R$ 70 mil poderia, de acordo com a proposta, receber o tratamento previsto para as operações isentas. A mudança, portanto, não seria uma dispensa geral para qualquer venda, mas uma ampliação do limite utilizado nesse caso específico.
O projeto também não significa que toda venda abaixo de R$ 70 mil deixaria automaticamente de exigir atenção na declaração. O enquadramento dependeria da aprovação da nova regra e da observância das demais condições previstas para o ganho de capital.
O limite é mensal
Um dos pontos centrais da proposta é a referência ao mês da venda. O limite não é apresentado como um valor anual nem como uma quantia aplicável isoladamente sem considerar o período definido na legislação.
Essa característica faz com que o contribuinte precise observar as operações realizadas no mesmo mês. A análise do enquadramento deve considerar o critério mensal previsto para a isenção, e não apenas o preço de uma venda observada de forma separada.
O projeto mantém essa lógica temporal ao propor a elevação do teto. A principal alteração está no valor — de R$ 35 mil para R$ 70 mil —, enquanto a apuração continua associada ao mês em que ocorre a alienação do bem.
Proposta ainda não muda a declaração
A discussão na Câmara não altera, por si só, as obrigações atuais dos contribuintes. Enquanto o projeto não for aprovado e não entrar em vigor, permanecem válidos o limite de R$ 35 mil e os procedimentos correspondentes à legislação vigente.
Isso significa que a possibilidade de uma futura isenção até R$ 70 mil não deve ser tratada como regra já aplicável. Vendas realizadas sob a legislação atual continuam sujeitas aos critérios que estão em vigor no momento da operação.
A mudança somente poderá ser considerada depois da conclusão da tramitação legislativa e da entrada em vigor do texto aprovado, caso isso ocorra. Até lá, a proposta representa uma alteração em análise, não uma nova faixa de isenção disponível.
Por que o valor de referência é relevante
O limite define quais vendas podem ser classificadas como operações de pequeno valor para fins de ganho de capital. Quando o preço da venda fica dentro da faixa legal, o contribuinte pode ter acesso à isenção prevista para esse tipo de operação.
Ao elevar o teto, o projeto amplia o conjunto de vendas que poderá ser alcançado pela regra, caso seja aprovado. A medida está concentrada em operações de menor valor e não modifica, de forma geral, a tributação de todos os ganhos obtidos com a venda de patrimônio.
O valor de R$ 70 mil funcionaria, assim, como uma nova linha de referência. Abaixo dela, as vendas poderiam ser analisadas segundo a regra proposta para bens de pequeno valor. Acima dela, continuariam submetidas às regras aplicáveis às operações que não se enquadram nessa isenção.
Atenção ao momento da venda
Para quem pretende vender um bem, o ponto mais importante no momento é distinguir a regra vigente da alteração em debate. O limite atualmente reconhecido é de R$ 35 mil. O teto de R$ 70 mil só poderá ser utilizado se a proposta for aprovada e passar a produzir efeitos.
Também é necessário considerar que o projeto trata de vendas realizadas no mês. O valor da operação e o período em que ela ocorre são elementos relevantes para a análise do enquadramento, conforme o critério previsto no texto.
A proposta não autoriza, por enquanto, a exclusão de uma venda da apuração do ganho de capital apenas porque o valor é inferior a R$ 70 mil. Essa referência faz parte do texto em tramitação e não substitui a regra atual.
Próximas etapas
O projeto ainda precisa seguir o processo legislativo antes de produzir qualquer alteração na legislação do Imposto de Renda. Durante a tramitação, o texto pode ser analisado pelas instâncias competentes da Câmara, conforme as regras aplicáveis às proposições.
Enquanto não houver mudança aprovada e vigente, continuam valendo o limite atual e os demais critérios da legislação para a venda de bens e direitos. A proposta, portanto, abre uma discussão sobre a atualização da faixa de isenção, mas não modifica imediatamente o tratamento tributário das operações.
O conteúdo da medida foi divulgado pela Agência Câmara de Notícias.