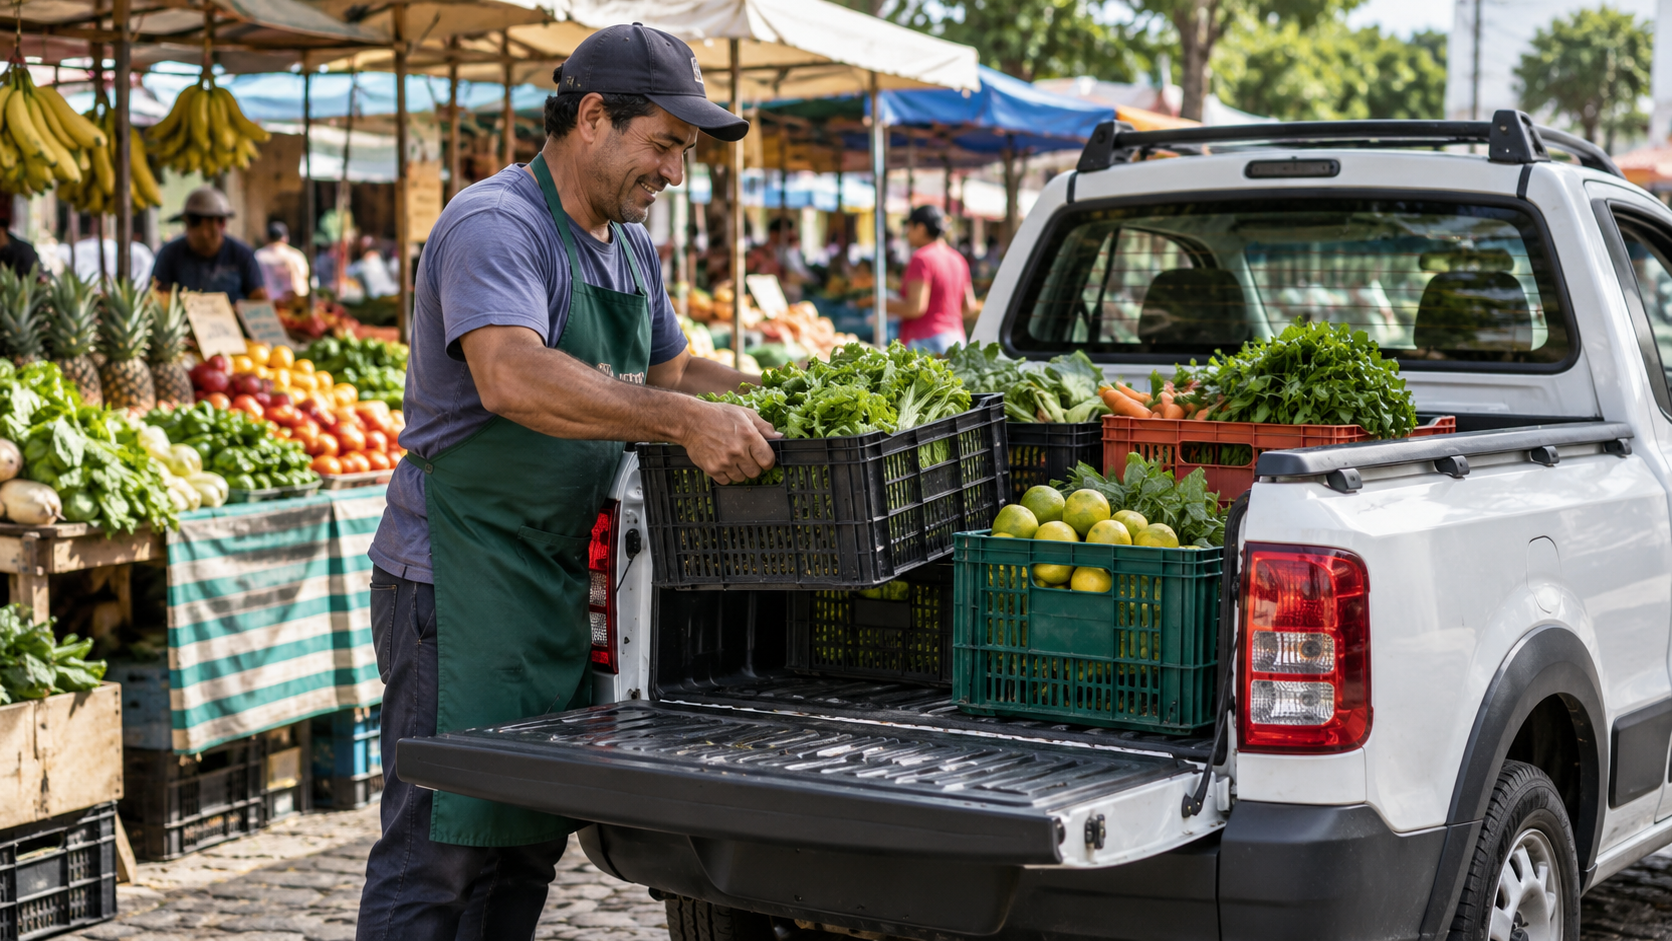
Uma proposta em análise na Câmara dos Deputados pretende incluir os feirantes entre os beneficiários de uma isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários. A medida está relacionada ao uso profissional desses veículos, empregados no transporte de mercadorias e no apoio à atividade realizada em feiras.
O texto ainda não altera as regras em vigor. Para que o benefício passe a valer, a proposta precisa seguir o processo legislativo e ser aprovada pelo Congresso Nacional, conforme as etapas previstas para a mudança da legislação tributária.
O que prevê a proposta
A iniciativa trata da possibilidade de aquisição de veículos utilitários sem a incidência do IPI por pessoas que exerçam a atividade de feirante. O enquadramento considera a utilização do veículo como parte da rotina profissional, especialmente no deslocamento dos produtos até o local de comercialização.
Na prática, o projeto relaciona a isenção não apenas à condição do comprador, mas também à finalidade do veículo. A proposta parte do entendimento de que o utilitário pode ser empregado como instrumento de trabalho para levar mercadorias, equipamentos e outros itens necessários à montagem e ao funcionamento das bancas.
O IPI é um tributo federal aplicado a produtos industrializados, inclusive veículos. Uma eventual isenção reduziria a carga tributária incidente sobre a compra, mas o alcance efetivo do benefício dependeria da redação final aprovada e das regras que venham a disciplinar sua aplicação.
Medida ainda depende de aprovação
A apresentação do projeto não significa que os feirantes já possam comprar veículos utilitários com IPI dispensado. Enquanto a proposta não for aprovada e transformada em norma válida, permanecem em vigor as regras atuais de tributação.
O texto precisa avançar nas instâncias do Congresso antes de produzir efeitos. A tramitação pode envolver análise pelas comissões responsáveis, discussão sobre o conteúdo da proposta e votação, de acordo com o rito legislativo aplicável. Também podem ocorrer alterações no texto durante esse processo.
Por esse motivo, a proposta representa uma possibilidade de mudança na legislação, e não um benefício disponível imediatamente. A eventual concessão da isenção dependerá do resultado da tramitação e da publicação da norma correspondente.
Relação entre veículo e atividade profissional
O ponto central do projeto é o reconhecimento de que o veículo utilizado pelo feirante pode desempenhar uma função diretamente ligada ao trabalho. Diferentemente de uma compra destinada exclusivamente ao uso pessoal, a aquisição prevista no texto está associada ao transporte dos produtos comercializados nas feiras.
Essa relação entre a compra e a atividade profissional é o elemento que sustenta a criação de uma regra específica para os feirantes. O veículo utilitário aparece, nesse contexto, como meio necessário para deslocar as mercadorias e dar suporte à operação das bancas.
A proposta, portanto, não trata de uma isenção geral para qualquer comprador de veículo. O benefício projetado está vinculado ao exercício da atividade de feirante e à utilização do automóvel dentro dessa finalidade, conforme os termos do texto em análise.
Quem poderá ser alcançado
O público diretamente relacionado à medida é formado por feirantes que utilizam veículos utilitários em sua atividade profissional. A aplicação concreta, contudo, dependerá dos critérios definidos na legislação aprovada e de eventual regulamentação.
O material de divulgação da proposta apresenta a atividade de feirante e o uso do veículo para o trabalho como bases do possível enquadramento. Detalhes sobre comprovação, limites, condições de compra ou procedimentos para solicitar o benefício devem ser observados conforme o texto legislativo avance e sejam definidas as regras aplicáveis.
Assim, a simples atuação em feiras não deve ser confundida com a autorização automática para a compra de qualquer veículo com isenção. A medida depende do atendimento aos requisitos que eventualmente forem estabelecidos na versão final da norma.
Impacto esperado na aquisição
Ao retirar o IPI da operação, a proposta busca diminuir o peso tributário na compra do veículo utilitário destinado ao trabalho. A redução, caso a isenção seja aprovada, incidiria sobre o imposto federal previsto para esse tipo de produto.
O valor final de uma eventual economia dependeria do modelo adquirido, da composição do preço e dos demais tributos e custos envolvidos na operação. A isenção do IPI, por si só, não significaria necessariamente a eliminação de todas as despesas relacionadas à compra do veículo.
Também seria necessário verificar as condições definidas na norma aprovada para saber quais veículos poderiam ser incluídos, quem teria direito ao benefício e como seria comprovada a destinação profissional. Essas definições não substituem a análise do projeto pelo Congresso.
O que muda por enquanto
Até a conclusão da tramitação, não há mudança imediata para os feirantes interessados em comprar um veículo utilitário. O projeto permanece como uma proposta legislativa em análise, sem efeito automático sobre as operações de compra realizadas atualmente.
A aprovação de uma medida tributária exige que o texto percorra as etapas previstas no processo legislativo. Durante esse caminho, o conteúdo pode ser debatido, modificado ou rejeitado. Caso seja aprovado, ainda será necessário observar a forma de entrada em vigor prevista na norma.
Para os feirantes, a principal consequência no momento é a abertura do debate sobre um tratamento específico para veículos utilizados no transporte de mercadorias e no apoio à venda em feiras. A eventual isenção somente poderá ser aplicada depois da conclusão do processo e do cumprimento das exigências que forem definidas.
A proposta foi divulgada pela Agência Câmara de Notícias.